Domain berlin-buchhaltung.de kaufen?
Wir ziehen mit dem Projekt
berlin-buchhaltung.de um.
Sind Sie am Kauf der Domain
berlin-buchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berlin-buchhaltung.de kaufen?
Was ist ein Neutralisator für Fruchtsäurepeeling und Natronlauge?
Ein Neutralisator für Fruchtsäurepeeling und Natronlauge ist eine Substanz, die den pH-Wert der Säure oder Lauge ausgleicht und somit die Reaktion stoppt. Typische Neutralisatoren können zum Beispiel Wasser, eine basische Lösung wie Natron oder eine saure Lösung wie Zitronensaft sein. Es ist wichtig, den richtigen Neutralisator entsprechend der Art der Säure oder Lauge zu wählen. **
Was sind die verschiedenen Methoden, um schädliche Säuren und Basen mit einem Neutralisator zu behandeln?
Die verschiedenen Methoden zur Behandlung von schädlichen Säuren und Basen mit einem Neutralisator sind die Zugabe von basischen Substanzen wie Natronlauge oder Ammoniak, die Zugabe von sauren Substanzen wie Essigsäure oder Zitronensäure oder die Verwendung von speziellen Neutralisationsmitteln wie Kalk oder Magnesiumoxid. Die Wahl der Methode hängt von der Art der schädlichen Substanz und dem gewünschten Neutralisationsgrad ab. Es ist wichtig, die Reaktion sorgfältig zu überwachen und sicherzustellen, dass die Neutralisation vollständig ist, um weitere Schäden zu vermeiden. **
Ähnliche Suchbegriffe für Neutralisator-mit-Befestigungsclipse-für
Top-Angebote
Produkte zum Begriff Neutralisator-mit-Befestigungsclipse-für:


-
Wie kann ein Neutralisator in chemischen Prozessen eingesetzt werden?
Ein Neutralisator kann eingesetzt werden, um saure oder basische Lösungen zu neutralisieren. Dies geschieht durch Zugabe des Neutralisators in die Lösung, bis der gewünschte pH-Wert erreicht ist. Dadurch können unerwünschte Reaktionen verhindert und die Stabilität des Systems verbessert werden. **
-
Welche Qualifikationen werden für eine Position als Leiter der Buchhaltung mit Schwerpunkt Rechnungswesen bevorzugt: geprüfter Bilanzbuchhalter oder staatlich geprüfter Betriebswirt mit Schwerpunkt Rechnungswesen?
Für eine Position als Leiter der Buchhaltung mit Schwerpunkt Rechnungswesen werden in der Regel beide Qualifikationen bevorzugt. Ein geprüfter Bilanzbuchhalter bringt spezifisches Fachwissen im Bereich der Buchhaltung mit, während ein staatlich geprüfter Betriebswirt mit Schwerpunkt Rechnungswesen ein breiteres Verständnis für betriebswirtschaftliche Zusammenhänge hat. Die genaue Präferenz hängt jedoch von den Anforderungen der jeweiligen Position und des Unternehmens ab. **
-
Wo finde ich das Lösungsbuch zum Herunterladen für das Buch "Günter Lenz Praxisnahe Finanzbuchhaltung mit SKR03 mit DATEV Kanzlei Rechnungswesen"?
Es ist möglich, dass das Lösungsbuch zum Herunterladen für das Buch "Günter Lenz Praxisnahe Finanzbuchhaltung mit SKR03 mit DATEV Kanzlei Rechnungswesen" auf der Website des Verlags oder des Autors verfügbar ist. Es könnte auch in Online-Buchhandlungen oder auf Plattformen für E-Books erhältlich sein. Es empfiehlt sich, eine gezielte Suche in diesen Quellen durchzuführen, um das Lösungsbuch zu finden. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Top-Angebote
Produkte zum Begriff Neutralisator-mit-Befestigungsclipse-für:
-
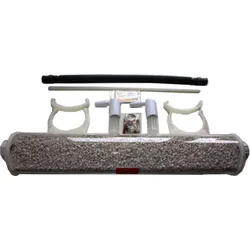
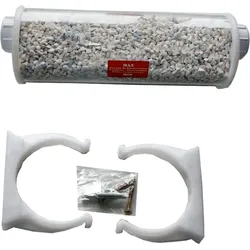
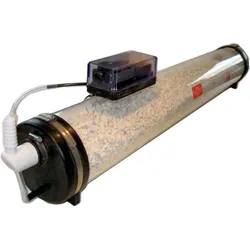
Neutralisator mit Befestigungsclipse für Gasbrennwertkessel/-thermen 50-150kWNeutralisator mit Befestigungsclipse für Gasbrennwertkessel/-thermen 50-150kW von Wolf. Original-Neuware von Wolf. Verbindliche technische Angaben finden Sie in den Herstellerunterlagen.293,88 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Neutralisator für Fruchtsäurepeeling und Natronlauge?
Ein Neutralisator für Fruchtsäurepeeling und Natronlauge ist eine Substanz, die den pH-Wert der Säure oder Lauge ausgleicht und somit die Reaktion stoppt. Typische Neutralisatoren können zum Beispiel Wasser, eine basische Lösung wie Natron oder eine saure Lösung wie Zitronensaft sein. Es ist wichtig, den richtigen Neutralisator entsprechend der Art der Säure oder Lauge zu wählen. **
-
Was sind die verschiedenen Methoden, um schädliche Säuren und Basen mit einem Neutralisator zu behandeln?
Die verschiedenen Methoden zur Behandlung von schädlichen Säuren und Basen mit einem Neutralisator sind die Zugabe von basischen Substanzen wie Natronlauge oder Ammoniak, die Zugabe von sauren Substanzen wie Essigsäure oder Zitronensäure oder die Verwendung von speziellen Neutralisationsmitteln wie Kalk oder Magnesiumoxid. Die Wahl der Methode hängt von der Art der schädlichen Substanz und dem gewünschten Neutralisationsgrad ab. Es ist wichtig, die Reaktion sorgfältig zu überwachen und sicherzustellen, dass die Neutralisation vollständig ist, um weitere Schäden zu vermeiden. **
-
Wie kann ein Neutralisator in chemischen Prozessen eingesetzt werden?
Ein Neutralisator kann eingesetzt werden, um saure oder basische Lösungen zu neutralisieren. Dies geschieht durch Zugabe des Neutralisators in die Lösung, bis der gewünschte pH-Wert erreicht ist. Dadurch können unerwünschte Reaktionen verhindert und die Stabilität des Systems verbessert werden. **
-
Welche Qualifikationen werden für eine Position als Leiter der Buchhaltung mit Schwerpunkt Rechnungswesen bevorzugt: geprüfter Bilanzbuchhalter oder staatlich geprüfter Betriebswirt mit Schwerpunkt Rechnungswesen?
Für eine Position als Leiter der Buchhaltung mit Schwerpunkt Rechnungswesen werden in der Regel beide Qualifikationen bevorzugt. Ein geprüfter Bilanzbuchhalter bringt spezifisches Fachwissen im Bereich der Buchhaltung mit, während ein staatlich geprüfter Betriebswirt mit Schwerpunkt Rechnungswesen ein breiteres Verständnis für betriebswirtschaftliche Zusammenhänge hat. Die genaue Präferenz hängt jedoch von den Anforderungen der jeweiligen Position und des Unternehmens ab. **
Ähnliche Suchbegriffe für Neutralisator-mit-Befestigungsclipse-für
-
Wolf Neutralisator mit Booster für Gasbrennwertkessel MGK-2 390-630Wolf Neutralisator mit Booster für Gasbrennwertkessel MGK-2 390-630 zum Einbau ins Gerät (bodenstehend) Filtergehäuse mit großem Wartungsdeckel, Boosterpumpe 230V, Leistungsaufnahme 5W und Luftschlauch mit Rückschlagventil Fabrikat: Wolf GmbH Artikel-Nummer: 2484541515,15 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo finde ich das Lösungsbuch zum Herunterladen für das Buch "Günter Lenz Praxisnahe Finanzbuchhaltung mit SKR03 mit DATEV Kanzlei Rechnungswesen"?
Es ist möglich, dass das Lösungsbuch zum Herunterladen für das Buch "Günter Lenz Praxisnahe Finanzbuchhaltung mit SKR03 mit DATEV Kanzlei Rechnungswesen" auf der Website des Verlags oder des Autors verfügbar ist. Es könnte auch in Online-Buchhandlungen oder auf Plattformen für E-Books erhältlich sein. Es empfiehlt sich, eine gezielte Suche in diesen Quellen durchzuführen, um das Lösungsbuch zu finden. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.